Мікрофінансування стало невід’ємною частиною фінансового життя мільйонів українців. За останні роки кількість користувачів таких послуг збільшилася у кілька разів, що свідчить про зростаючу потребу населення у швидкому доступі до невеликих сум грошей. Це явище викликає різні оцінки – від критики через високі відсотки до визнання важливості цього інструменту для фінансової інклюзії.
Дослідження поведінки споживачів показують цікаву картину. Середній позичальник – це працююча людина віком від 25 до 45 років з постійним джерелом доходу, яка стикається з розривом між надходженням коштів та невідкладними витратами. Більшість звертається до МФО не від безвиході, а як до зручного фінансового інструменту для вирішення конкретних короткострокових завдань.
Процес оформлення значно спростився порівняно з банківськими продуктами. Мікропозика в Monto чи іншій компанії оформляється за лічені хвилини через мобільний додаток або веб-сайт. Не потрібно відвідувати офіс, стояти у чергах або збирати купу довідок – достатньо паспорта та банківської карти. Така доступність робить послугу привабливою особливо для людей, які цінують свій час та не хочуть витрачати його на бюрократичні процедури.
Основні причини звернення за мікропозиками
Аналіз статистики показує різноманітність цілей, заради яких українці беруть короткострокові кредити. Дані базуються на опитуваннях позичальників та внутрішній статистиці фінансових організацій:
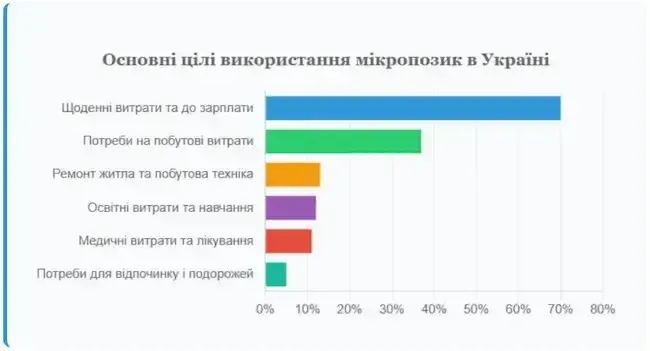
Як бачимо з діаграми, найпоширенішою причиною залишаються щоденні витрати до зарплати – такі позики допомагають пережити останній тиждень місяця без фінансового стресу. На другому місці побутові потреби, які включають оплату комунальних послуг, купівлю продуктів та інші регулярні витрати.
Хто найчастіше стає клієнтом МФО
Портрет типового користувача мікрофінансових послуг змінився за останні роки. Раніше це були переважно люди з низькими доходами, сьогодні аудиторія значно розширилася. Серед клієнтів зустрічаються представники різних соціальних верств та професій.
Особливу категорію становлять люди з непідтвердженими доходами – фрілансери, підприємці на спрощеній системі оподаткування, працівники без офіційного працевлаштування. Банки часто відмовляють їм через відсутність довідки про зарплату. Тоді позика онлайн на карту з поганою кредитною історією або без підтвердження доходів стає єдиним доступним варіантом. МФО оцінюють платоспроможність за альтернативними критеріями, що дає шанс отримати необхідні кошти.
Ще одна значна група – молоді спеціалісти, які тільки починають кар’єру. У них ще немає кредитної історії, а заощадження мінімальні. Перша мікропозика часто стає способом вирішити несподівану проблему та одночасно почати формувати позитивну кредитну репутацію.
Переваги, які цінують користувачі
Популярність мікрофінансових послуг пояснюється низкою факторів, які виділяють самі позичальники у відгуках та опитуваннях. Основні з них варті детального розгляду:
- Швидкість обробки заявки: рішення приймається протягом 15-30 хвилин, тоді як банк може розглядати запит кілька днів.
- Мінімум документів: не потрібні довідки про доходи, виписки з рахунків чи поручителі – достатньо паспорта та ідентифікаційного коду.
- Цілодобова доступність: оформити позику можна о будь-якій годині, навіть вночі чи у вихідні, коли банки не працюють.
- Лояльність до кредитної історії: навіть клієнти з проблемною фінансовою репутацією мають шанси на схвалення.
Реальний досвід позичальників
Збираючи зворотній зв’язок від користувачів, можна виділити декілька типових сценаріїв використання мікропозик. Найчастіше це фінансування розриву між зарплатами – коли гроші закінчилися за тиждень до виплати, а потрібно купити продукти, оплатити проїзд або дитячий садок. Друга популярна ситуація – несподівані витрати на ремонт побутової техніки, автомобіля чи термінова медична допомога.
Частина клієнтів використовує мікрофінансування для сезонних потреб. Наприклад, у серпні зростає попит на позики для збору дітей до школи, восени – для заготівлі продуктів на зиму, взимку – для оплати опалення. Такі цикли чітко простежуються у статистиці звернень та підтверджують, що мікропозики стали інструментом планування особистих фінансів.
Тенденції розвитку ринку
Галузь динамічно змінюється під впливом технологій та регуляторних вимог. Компанії активно впроваджують штучний інтелект для оцінки кредитних ризиків, що дозволяє точніше визначати платоспроможність та знижувати відсоток відмов. Біометрична ідентифікація замінює складні процедури верифікації, роблячи процес ще швидшим.
Спостерігається тренд на персоналізацію пропозицій. Постійні клієнти з хорошою історією погашення отримують індивідуальні умови – більші суми, довші терміни, знижені ставки. Програми лояльності стають стандартом, стимулюючи відповідальну фінансову поведінку.
Регулятор посилює вимоги до прозорості та захисту прав споживачів. Це призводить до очищення ринку від недобросовісних гравців та підвищення загальної якості послуг. Клієнти стають обізнанішими, порівнюють умови різних компаній та обирають найвигідніші варіанти.
Мікрофінансування міцно закріпилося у фінансовому ландшафті України як легітимний інструмент вирішення короткострокових грошових питань. Правильне використання цих послуг допомагає людям долати тимчасові труднощі без драматичних наслідків для сімейного бюджету.
Підписуйтесь на Новини Одещини Telegram / Facebook / Google News